BTC —
- 4 h
- —
- 24 h
- —
- 7 d
- —
El dinero nunca fue el billete: siempre fue el acuerdo sobre quién tiene cuánto. Una cripto sostiene ese acuerdo sin intermediario.
Siempre hay un almuerzo familiar donde alguien lo menciona. Un primo que compró, un compañero de trabajo que perdió la mitad, un video que le llegó a tu mamá por WhatsApp y que reenvía sin mucha convicción. Tú asientes. Pones cara de que sabes. Anotas mentalmente que después vas a buscar qué es.
Después nunca llega. Y cada mes que pasa da un poco más de vergüenza preguntar.
Así que partamos por donde casi nadie parte, que no es por la tecnología.
Una criptomoneda (cryptocurrency) es una anotación en una lista pública que miles de computadores guardan al mismo tiempo, más una llave que demuestra que una parte de esa lista es tuya.
Eso es todo. No hay una moneda. No hay un archivo con tu saldo adentro que alguien pueda copiar. Hay una lista, y hay una llave.
Si esa frase te suena decepcionante, vas bien. La decepción es el punto de partida correcto para este tema.
Antes de la tecnología conviene entender el problema. Y para eso no hace falta irse a una isla remota ni hablar de conchas: sirve un país europeo con bancos perfectamente normales, hace medio siglo.
El 1 de mayo de 1970 los principales bancos de Irlanda cerraron sus puertas. No fue una crisis financiera ni una corrida: fue una huelga de sus propios empleados, los oficiales bancarios, por un asunto salarial. Cuatro instituciones que concentraban alrededor del 60% de los depósitos del país bajaron la cortina el mismo día.
No volvieron a abrir hasta mediados de noviembre. Seis meses y medio.
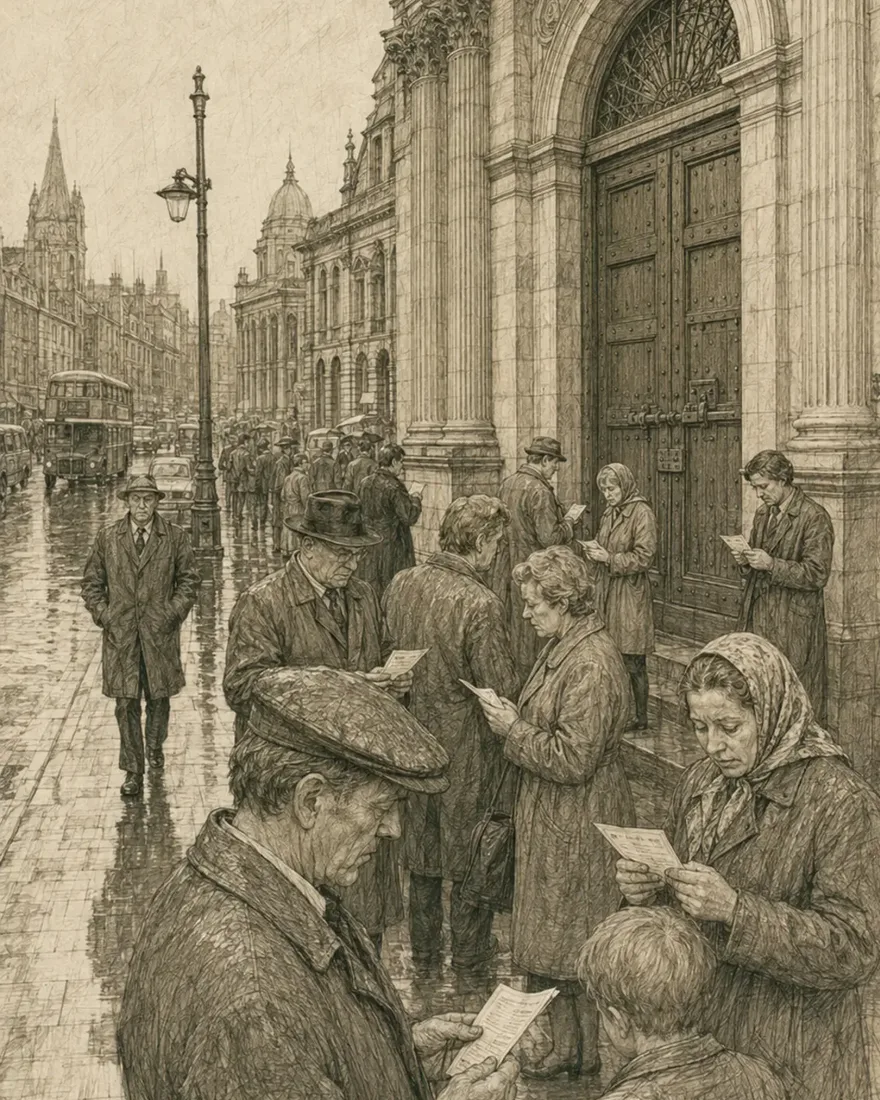
Ponte por un segundo en esa situación. Es viernes, te pagaron con un cheque, y el banco donde deberías cobrarlo lleva tres semanas cerrado sin fecha de reapertura. No hay transferencias. No hay tarjeta. El efectivo que había en la calle el 30 de abril es todo el efectivo que va a haber.
La respuesta obvia es que el país se detiene.
No se detuvo.
La gente siguió pagando con cheques. Cheques que ningún banco estaba compensando, que nadie iba a convertir en efectivo en meses, y que igual circulaban: te pagaban con uno, tú lo endosabas y pagabas con el mismo cheque en otro lado, y ese cheque seguía viaje. Dinero de papel respaldado por nada más que la firma de alguien y la disposición del otro a creerle.
¿Y quién decidía a quién creerle? Acá viene lo bueno.
El bar y el almacén del barrio terminaron haciendo de banco. No metafóricamente: evaluando crédito, asumiendo riesgo y decidiendo a diario quién era solvente y quién no.
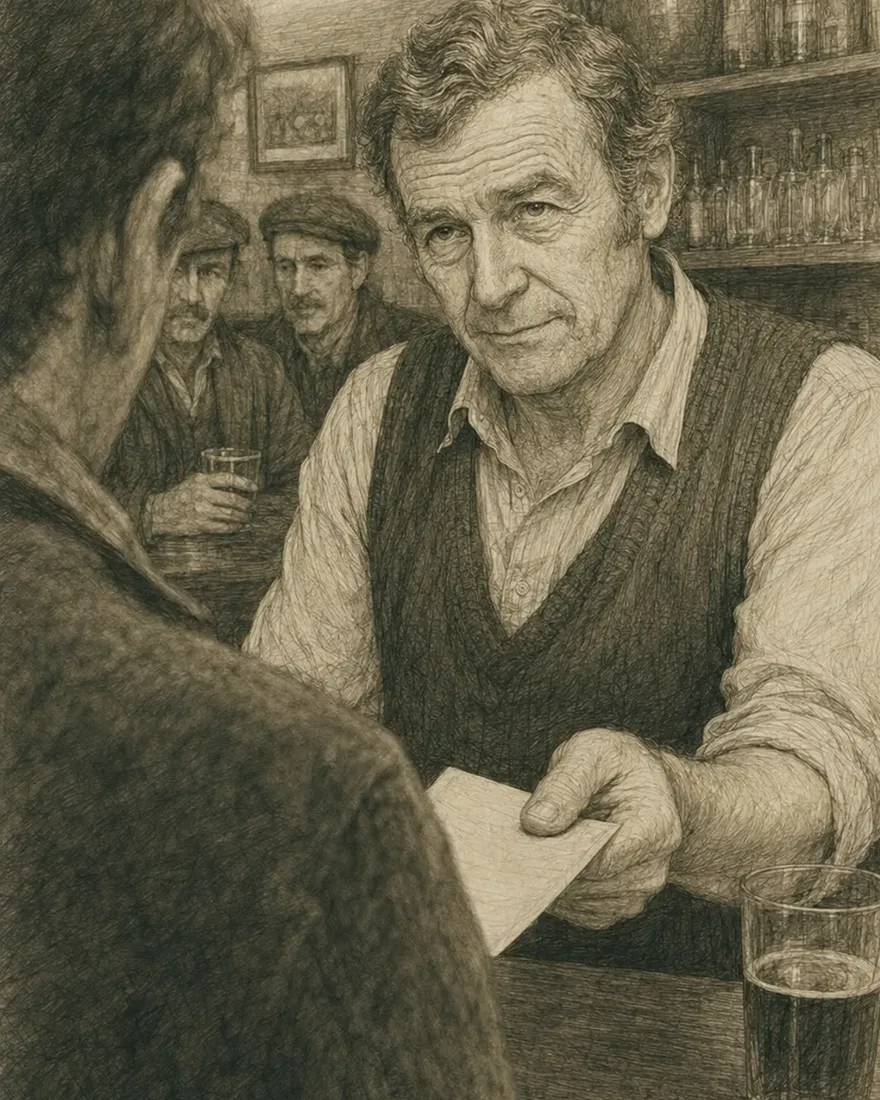
Un cantinero llamado John Dempsey, en Balbriggan, al norte de Dublín, le contó a la prensa de la época que tenía guardados cheques por miles de libras y que no le quitaba el sueño. Su método era sencillo: solo aceptaba cheques de sus clientes habituales. Sabía dónde trabajaban, sabía si aparecerían el jueves siguiente, y sabía a quién decirle que no.
Compáralo con lo que decía el personal de Dunnes Stores, una cadena de tiendas grande, en el mismo momento: «En su mayoría son desconocidos para nosotros, y simplemente tenemos que ir tanteando para decidir si aceptamos un cheque».
Ahí, en esas dos frases puestas una al lado de la otra, está todo el artículo. El pub tenía información y la tienda no. El pub podía sostener el sistema; la tienda iba a ciegas.
Conviene no romantizar la historia, porque suele contarse como si Irlanda hubiera descubierto un paraíso sin bancos.
El 60% de las empresas tuvo que desviar personal a tareas financieras que antes hacía el banco. Un contratista de la construcción llegó a perder hasta 20.000 libras y las pasó negras para pagarle a sus diez trabajadores. Las empresas de importación y exportación quedaron tan trabadas que el gobierno tuvo que montar esquemas de emergencia.
Pero el dato que importa es este: el estudio académico de referencia sobre el episodio, de Antoin Murphy en 1978, no encontró un efecto negativo en las ventas minoristas. La economía cotidiana —comprar, vender, pagar sueldos, fiar— siguió funcionando.
Cuando los bancos reabrieron, había que compensar unos diez millones de cheques por un valor acumulado de más de tres mil millones de libras. Algo se perdió. La mayor parte se pagó sin problema.
Todas las cifras y las citas de esta sección salen del recuento publicado por Bank Underground, el blog de investigación del Banco de Inglaterra, que a su vez se apoya en el informe Fogarty de 1971, en el estudio del Banco Central de Irlanda y en el trabajo de Murphy. No leímos esos originales: leímos a quien los reunió, y preferimos decirlo.
Conviene decirlo fuerte, porque todo lo demás se entiende solo después.
El dinero nunca fue el objeto. Siempre fue el acuerdo sobre quién tiene cuánto. El billete es apenas el objeto más cómodo que encontramos para representar ese acuerdo.
Los bancos no se llevaron el dinero cuando cerraron. Se llevaron el registro. Y el registro se rehízo solo, repartido entre miles de personas que se conocían entre sí: el cuaderno del almacén, la memoria del cantinero, el cheque doblado en el bolsillo de alguien.
Y acá está el límite, que es justamente donde empieza la historia de las criptomonedas.
Funcionó porque Irlanda era chica y la gente se conocía. John Dempsey podía fiarte porque te veía la cara todas las semanas. Estíralo a un país de desconocidos, o a internet, y se cae solo: nadie sabe si el que firma tiene con qué responder.
Los propios irlandeses lo aprendieron. En la huelga siguiente, en 1976, un pub colgó un cartel que decía que cuando los bancos empezaran a servir tragos, ellos empezarían a cambiar cheques. Seis años bastaron para que se les acabara la paciencia.
Ese es exactamente el problema que alguien se puso a resolver: cómo sostener un registro compartido entre gente que no se conoce y no tiene ninguna razón para confiar entre sí.
Hoy ese registro lo administran los bancos y los bancos centrales, y funciona razonablemente bien. También significa tres cosas que en esta región nadie necesita que le expliquen: que alguien puede congelar una cuenta, que las transferencias se duermen el fin de semana, y que una moneda puede perder la mitad de su valor mientras uno mira.
El 31 de octubre de 2008, alguien que firmaba como Satoshi Nakamoto publicó un documento de nueve páginas en una lista de correo de criptografía llamada metzdowd. Se titulaba Bitcoin: A Peer-to-Peer Electronic Cash System. La propuesta era mantener ese registro de quién tiene cuánto repartido entre miles de computadores a la vez, sin que ninguno mande sobre los demás.
No se sabe quién es Satoshi Nakamoto. Dieciocho años después sigue sin saberse, y cualquiera que te asegure lo contrario tiene algo que venderte.
Vale la pena decir aquí una cosa que rara vez se dice en un artículo de introducción: casi todo lo que se construyó encima de esta idea en dieciocho años no vale nada. Miles de proyectos, monedas y promesas que desaparecieron. Que la idea original sea ingeniosa no convierte en buena a cada cosa que se cuelga de ella, y conviene tenerlo claro antes y no después.
Es la pregunta correcta, y es la que la mayoría de las explicaciones se salta.
Si tu saldo es una anotación en una lista, uno pensaría que basta con editar la lista. El truco está en que no existe una lista: existen miles de copias idénticas, y cada computador que guarda una compara constantemente con las de los demás. Para cambiar tu saldo tendrías que convencer a la mayoría de esa red, al mismo tiempo, de que la versión falsa es la verdadera.
No es imposible en teoría. Es carísimo en la práctica, y ese costo es toda la seguridad del sistema. No hay un guardia. Hay un cálculo.
Cada bloque de anotaciones nuevas se encadena al anterior con una especie de sello que depende del contenido del bloque previo. Si alguien altera algo viejo, todos los sellos que vienen después dejan de calzar. De ahí sale el nombre: cadena de bloques (blockchain).
Bastante, y esta es la sección que la mayoría de los cursos no incluye.
Hay una pregunta que no te puedo responder y prefiero decirlo: si esto te conviene o no, depende de tu situación, y nadie que no la conozca debería opinar.
Nada que implique poner plata. En serio.
El paso siguiente, y es gratis: entra a un explorador público de la cadena de bloques y mira una transacción cualquiera. Vas a ver un registro real, con montos y horas, que cualquier persona del mundo puede consultar sin permiso de nadie.
Eso es la lista de la que hablamos todo el artículo. Verla una vez con tus propios ojos hace más por entender el tema que veinte videos.
Y cuando la veas, fíjate en algo: los nombres no están. Solo hay casillas.
Aviso importante Este contenido es exclusivamente educativo e informativo. No constituye asesoría financiera, legal ni tributaria, ni una recomendación de compra o venta de ningún activo. Las criptomonedas son de alto riesgo y puedes perder la totalidad de tu dinero. Investiga por tu cuenta y consulta a un profesional acreditado antes de invertir.
Qué movió el mercado, qué se está exagerando y qué puede salir mal. Cada afirmación con su fuente enlazada, para que puedas comprobarla tú.
Sin spam. Te puedes dar de baja en un clic.