BTC —
- 4 h
- —
- 24 h
- —
- 7 d
- —
El regulador bursátil de EE.UU. propuso que asesores y fondos guarden cripto sin un custodio externo en ciertos casos, un día antes de perder a la comisionada que impulsó esa agenda.
La SEC resolvió el problema de la custodia cripto la víspera de perder a la comisionada que lo peleó durante casi nueve años.
El 1 de octubre de 2026 la SEC propuso un marco para que asesores de inversión y fondos regulados —fondos mutuos, ETF y sociedades de desarrollo empresarial— puedan guardar criptomonedas de clientes, según el comunicado 2026-100 de sec.gov. El documento tiene 760 páginas, según CoinDesk.
Hoy, un asesor necesita un «custodio calificado» —banco, broker-dealer o fiduciaria autorizada para guardar el activo separado del suyo— para ofrecer cripto. El problema, dice la SEC: para muchos tokens nuevos no existe ese custodio todavía.
La propuesta abre dos salidas: que compañías fiduciarias estatales (state trust companies) califiquen como custodios, y que el asesor guarde el activo él mismo —«autocustodia»— solo si no hay custodio disponible para ese token, con revisión trimestral y doble aprobación para cada transferencia.
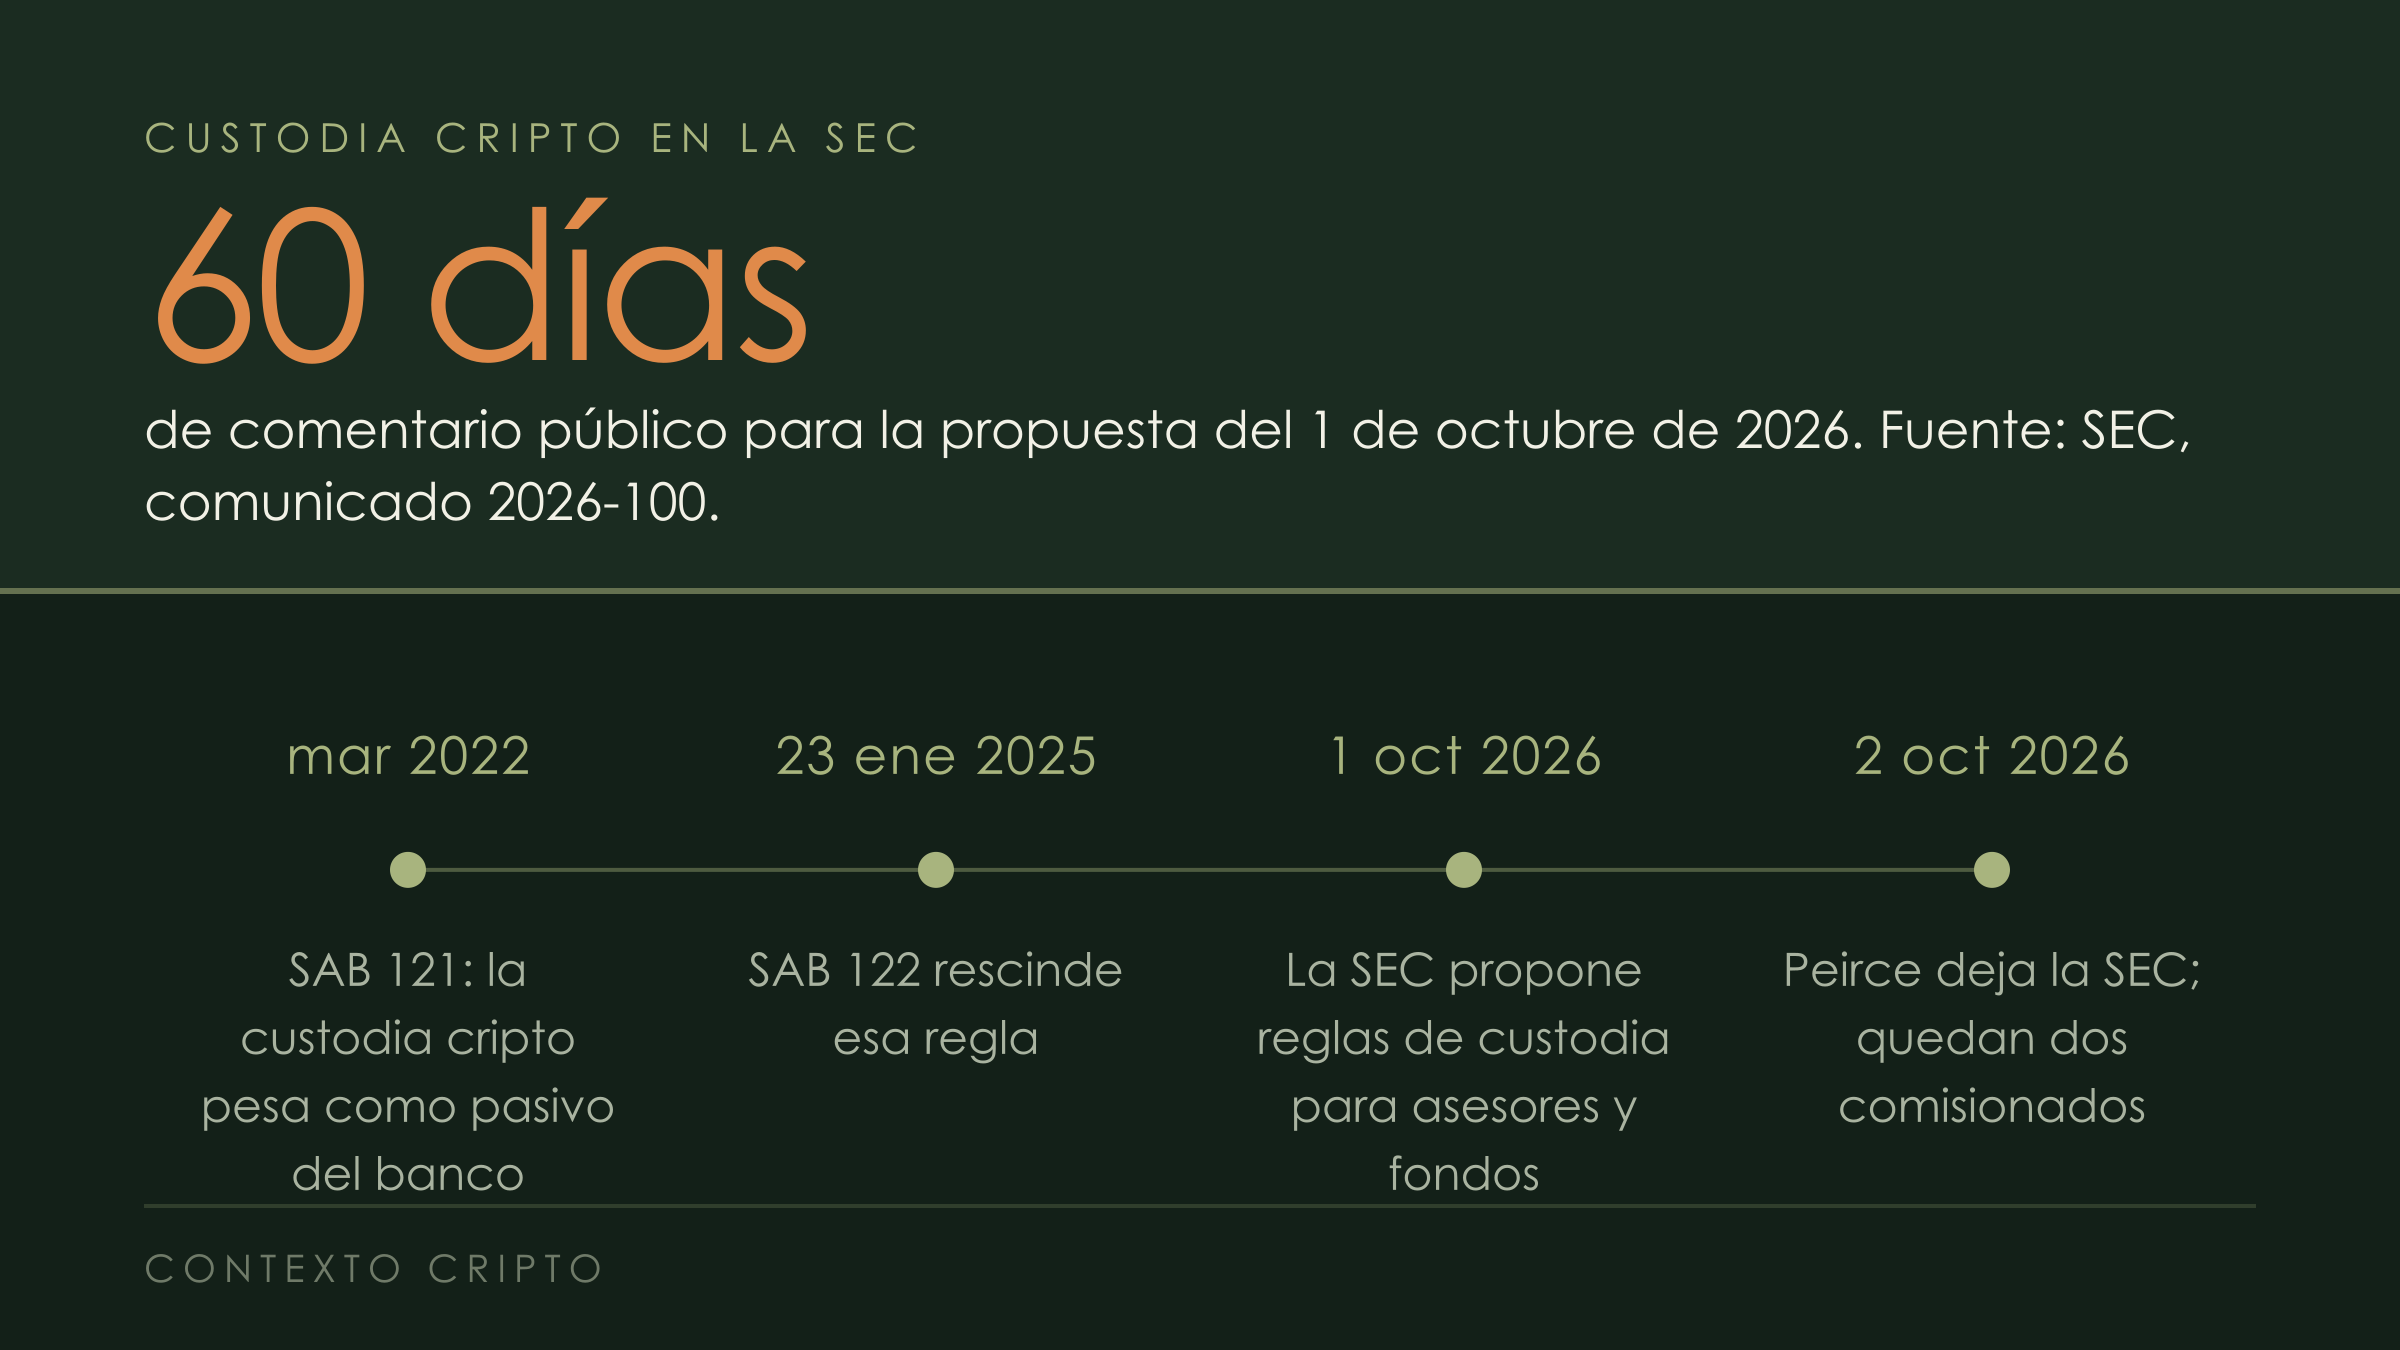
El comentario público dura 60 días desde que se publique en el Federal Register, el diario oficial de normas de Estados Unidos.
En marzo de 2022 la SEC emitió el Boletín de Contabilidad del Staff 121 (SAB 121): todo banco que guardara cripto de un cliente debía anotarla también como pasivo propio en su balance, como si fuera deuda suya.
BNY Mellon y State Street, grandes bancos custodios, se opusieron en público —State Street la llamó «insana» en un evento del sector— y evitaron ofrecer custodia cripto casi tres años.
La SEC rescindió la regla el 23 de enero de 2025, con el Boletín 122, días después de que cambiara la Casa Blanca. Un memo de pocas páginas, sin voto ni comentario público, revirtió lo que la otra había frenado tres años.
La propuesta de octubre pasa por voto de los comisionados y 60 días de comentario público antes de aplicarse; los boletines de 2022 y 2025 los emitió el personal sin ese trámite.
Eso la hace más lenta —puede tardar más de un año en volverse regla final— pero más difícil de revertir con la firma de un solo funcionario. Comparte, aun así, el mismo punto débil: hasta que se adopte, sigue siendo una propuesta que puede cambiar.
Hester Peirce, comisionada saliente que dirigió la fuerza de tareas cripto desde su creación, publicó una declaración el mismo 1 de octubre. En ella escribió «self-custody» entre comillas, a propósito.
«El uso del término no refleja la autocustodia verdadera de los inversionistas. Se enfoca en los asesores actuando como custodios», escribió. Dijo que habría preferido llamarla «shelf-custody» —custodia de estante—, porque el activo queda en manos del asesor, no de su dueño.
Agregó algo que ningún comunicado de la SEC dice: «Los reguladores deberían proteger celosamente el derecho de los inversionistas a la autocustodia y no forzarlos a guardar sus activos con otra persona». Es una reserva de fondo sobre una propuesta salida de su propia comisión, y ni el comunicado ni la declaración de Atkins la mencionan.
Es tentador leer el 1 de octubre como el cierre prolijo de una agenda: Atkins lo llamó «otro paso significativo» hacia «la capital cripto del mundo».
Pero cabe la lectura inversa. El 2 de octubre, un día después, Peirce deja la SEC para enseñar derecho en Virginia, y la comisión queda con solo dos integrantes: Atkins y Mark Uyeda, del mismo partido. Dos días antes, el 30 de septiembre, la SEC modificó su regla de quórum —el mínimo de comisionados para decidir—, sin comentario público, para poder seguir decidiendo con menos integrantes.
La agenda se completó cuando el organismo que debe defenderla y adoptar la versión final quedó con la mitad de sus integrantes, sin sucesor nombrado. Tampoco el Congreso llenó el vacío: la Ley CLARITY, que repartiría la supervisión cripto entre la SEC y la CFTC, sigue estancada en el Senado.
Nada cambia todavía: falta el comentario público, la revisión y la adopción final, un proceso que en reglas comparables tarda más de un año.
Para alguien en Latinoamérica el efecto directo es nulo: esto ordena cómo custodian cripto los asesores registrados en Estados Unidos, no los exchanges de la región. El interés está en la señal: la mayor economía del mundo sigue decidiendo cómo encaja la cripto en su sistema financiero, y ese tipo de piezas suele migrar con los años.
Ni el comunicado ni las declaraciones publicadas detallan el conteo exacto de la votación (comprobado en el comunicado 2026-100 el 2 de octubre de 2026).
Tampoco quién ocupará el puesto de Peirce ni cuándo: la Casa Blanca no ha nombrado sucesor, y las confirmaciones en el Senado suelen tardar entre seis y doce meses.
Y no se sabe si las condiciones de la autocustodia sobrevivirán el comentario público o cambiarán antes de la regla final.
En 2022 bastó una nota de tres páginas, sin voto ni comentario público, para congelar la custodia bancaria de cripto tres años. Esta vez el documento tiene 760 páginas y abre dos meses de consulta —pero la firma una comisión que, desde el día siguiente, tiene la mitad de los integrantes que tenía al redactarla.
SEC proposes new crypto custody rules for investment advisers and funds — CoinDesk
Comprobado por última vez el 2 de octubre de 2026.
Esta noticia tiene más de 30 días. Sigue publicada porque lo que afirmamos se sostiene con su fuente, pero puede haber quedado atrás.
Contenido educativo. No es asesoría financiera ni de inversión.
Qué movió el mercado, qué se está exagerando y qué puede salir mal. Cada afirmación con su fuente enlazada, para que puedas comprobarla tú.
Sin spam. Te puedes dar de baja en un clic.